 Đoạn Video
 Ảnh


Nguyen Duc Thanh Nguyen✔
Thành viên nổi tiếng
Doanh nghiệp đã ngừng hoạt động nhiều năm nhưng vẫn chưa thể hoàn tất thủ tục giải thể vì vướng hồ sơ kê khai, nghĩa vụ thuế và các khoản phạt tồn đọng. Muốn chấm dứt hoạt động, nhiều doanh nghiệp vẫn phải loay hoay xử lý những nghĩa vụ phát sinh từ thời điểm còn kinh doanh.
Ngày 12/10/2026, Bộ Tài chính ban hành Công văn số 16148/BTC-DNTN nhằm đẩy nhanh tiến độ giải thể doanh nghiệp. Tuy nhiên, cần nhìn rõ: văn bản này tháo gỡ được những khâu nào, và điểm nghẽn nào vẫn cần một cơ chế xử lý riêng?
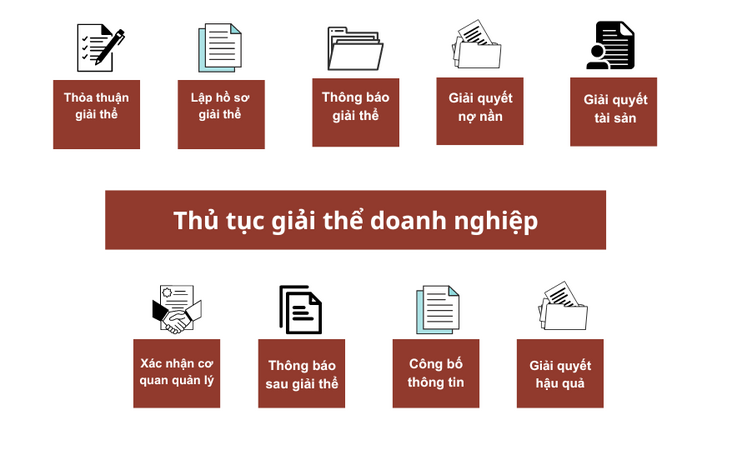
RÚT NGẮN THỦ TỤC, TĂNG TRÁCH NHIỆM PHỐI HỢP
Công văn đưa ra hướng xử lý nhanh hơn giữa cơ quan đăng ký kinh doanh và cơ quan thuế. Trong đó, cơ chế phản hồi trong hai ngày làm việc được kỳ vọng hạn chế tình trạng hồ sơ bị đình trệ do chậm trao đổi thông tin.
Đáng chú ý, khoản 6 Điều 64 và khoản 3 Điều 65 Nghị định 168/2025/NĐ-CP quy định cơ chế xử lý sau 180 ngày đối với những trường hợp đáp ứng điều kiện luật định. Nếu hết thời hạn mà không có hồ sơ đăng ký giải thể và không có ý kiến phản đối bằng văn bản của cơ quan thuế hoặc các bên liên quan, cơ quan đăng ký kinh doanh thực hiện chuyển trạng thái doanh nghiệp sang “Đã giải thể”.
Tuy nhiên, cần phân biệt hai trường hợp: khoản 6 Điều 64 áp dụng đối với doanh nghiệp thực hiện giải thể theo quyết định của mình; khoản 3 Điều 65 áp dụng đối với trường hợp giải thể do bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp hoặc theo quyết định của Tòa án.
Đây không phải cơ chế tự động xóa nợ thuế, xóa tiền phạt hay miễn các nghĩa vụ còn tồn tại. Việc chuyển trạng thái chỉ được thực hiện khi đáp ứng các điều kiện tương ứng.
NÚT THẮT LỚN NHẤT VẪN LÀ KHÂU THUẾ
Với những doanh nghiệp đã ngừng hoạt động từ lâu, khó khăn không chỉ nằm ở thủ tục đăng ký giải thể, mà còn ở việc hoàn tất thủ tục chấm dứt hiệu lực mã số thuế.
Các tờ khai còn thiếu, khoản thuế chưa nộp, tiền chậm nộp và tiền phạt có thể khiến hồ sơ tiếp tục kéo dài. Nếu doanh nghiệp đã đóng cửa, không còn hoạt động nhưng vẫn phải xử lý hàng loạt nghĩa vụ tồn đọng mới có thể hoàn tất thủ tục, thì việc rút ngắn thời gian luân chuyển hồ sơ chưa đủ để giải quyết tận gốc vấn đề.
Vì vậy, cần một cơ chế mới để rà soát, phân loại doanh nghiệp đã ngừng hoạt động; xác định chính xác nghĩa vụ còn tồn tại; phân biệt vi phạm cố ý với trường hợp tồn đọng thủ tục kéo dài; đồng thời có phương án xử lý phù hợp với từng nhóm hồ sơ theo quy định pháp luật.
Những nghĩa vụ có căn cứ vẫn phải được thực hiện. Nhưng cũng cần tránh để các vướng mắc hành chính kéo dài biến thành rào cản khiến doanh nghiệp không thể khép lại hồ sơ pháp lý trong thời gian hợp lý.
Tóm lại, Công văn 16148/BTC-DNTN hướng tới đẩy nhanh phối hợp và xử lý thủ tục giải thể. Nhưng hiệu quả thực chất còn phụ thuộc vào việc những hồ sơ vướng mắc tại cơ quan thuế có được giải quyết hay không.
Làm sạch mã số thuế không chỉ là chuyển trạng thái trên hệ thống, mà còn phải xử lý đúng nghĩa vụ, đúng đối tượng và đúng căn cứ pháp luật.
Quản lý phải nghiêm, nhưng thủ tục phải thông suốt. Muốn doanh nghiệp đã ngừng hoạt động thực sự được khép lại hồ sơ, cần tháo gỡ cả điểm nghẽn thuế, chứ không chỉ đẩy nhanh khâu đăng ký kinh doanh.
Ngày 12/10/2026, Bộ Tài chính ban hành Công văn số 16148/BTC-DNTN nhằm đẩy nhanh tiến độ giải thể doanh nghiệp. Tuy nhiên, cần nhìn rõ: văn bản này tháo gỡ được những khâu nào, và điểm nghẽn nào vẫn cần một cơ chế xử lý riêng?
RÚT NGẮN THỦ TỤC, TĂNG TRÁCH NHIỆM PHỐI HỢP
Công văn đưa ra hướng xử lý nhanh hơn giữa cơ quan đăng ký kinh doanh và cơ quan thuế. Trong đó, cơ chế phản hồi trong hai ngày làm việc được kỳ vọng hạn chế tình trạng hồ sơ bị đình trệ do chậm trao đổi thông tin.
Đáng chú ý, khoản 6 Điều 64 và khoản 3 Điều 65 Nghị định 168/2025/NĐ-CP quy định cơ chế xử lý sau 180 ngày đối với những trường hợp đáp ứng điều kiện luật định. Nếu hết thời hạn mà không có hồ sơ đăng ký giải thể và không có ý kiến phản đối bằng văn bản của cơ quan thuế hoặc các bên liên quan, cơ quan đăng ký kinh doanh thực hiện chuyển trạng thái doanh nghiệp sang “Đã giải thể”.
Tuy nhiên, cần phân biệt hai trường hợp: khoản 6 Điều 64 áp dụng đối với doanh nghiệp thực hiện giải thể theo quyết định của mình; khoản 3 Điều 65 áp dụng đối với trường hợp giải thể do bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp hoặc theo quyết định của Tòa án.
Đây không phải cơ chế tự động xóa nợ thuế, xóa tiền phạt hay miễn các nghĩa vụ còn tồn tại. Việc chuyển trạng thái chỉ được thực hiện khi đáp ứng các điều kiện tương ứng.
NÚT THẮT LỚN NHẤT VẪN LÀ KHÂU THUẾ
Với những doanh nghiệp đã ngừng hoạt động từ lâu, khó khăn không chỉ nằm ở thủ tục đăng ký giải thể, mà còn ở việc hoàn tất thủ tục chấm dứt hiệu lực mã số thuế.
Các tờ khai còn thiếu, khoản thuế chưa nộp, tiền chậm nộp và tiền phạt có thể khiến hồ sơ tiếp tục kéo dài. Nếu doanh nghiệp đã đóng cửa, không còn hoạt động nhưng vẫn phải xử lý hàng loạt nghĩa vụ tồn đọng mới có thể hoàn tất thủ tục, thì việc rút ngắn thời gian luân chuyển hồ sơ chưa đủ để giải quyết tận gốc vấn đề.
Vì vậy, cần một cơ chế mới để rà soát, phân loại doanh nghiệp đã ngừng hoạt động; xác định chính xác nghĩa vụ còn tồn tại; phân biệt vi phạm cố ý với trường hợp tồn đọng thủ tục kéo dài; đồng thời có phương án xử lý phù hợp với từng nhóm hồ sơ theo quy định pháp luật.
Những nghĩa vụ có căn cứ vẫn phải được thực hiện. Nhưng cũng cần tránh để các vướng mắc hành chính kéo dài biến thành rào cản khiến doanh nghiệp không thể khép lại hồ sơ pháp lý trong thời gian hợp lý.
Tóm lại, Công văn 16148/BTC-DNTN hướng tới đẩy nhanh phối hợp và xử lý thủ tục giải thể. Nhưng hiệu quả thực chất còn phụ thuộc vào việc những hồ sơ vướng mắc tại cơ quan thuế có được giải quyết hay không.
Làm sạch mã số thuế không chỉ là chuyển trạng thái trên hệ thống, mà còn phải xử lý đúng nghĩa vụ, đúng đối tượng và đúng căn cứ pháp luật.
Quản lý phải nghiêm, nhưng thủ tục phải thông suốt. Muốn doanh nghiệp đã ngừng hoạt động thực sự được khép lại hồ sơ, cần tháo gỡ cả điểm nghẽn thuế, chứ không chỉ đẩy nhanh khâu đăng ký kinh doanh.
Sửa lần cuối bởi điều hành viên: